El ajuste económico, el fácil acceso a las billeteras virtuales y la desregulación financiera generaron un inédito nivel de endeudamiento familiar en la Argentina. Frente a la angustia individual, la respuesta de algunos sectores es discutir públicamente el tema para encontrar una salida colectiva.
Ni trabajar para vivir, ni vivir para trabajar. En la Argentina modelo liberal libertario, esa disyuntiva se actualizó con un condimento nuevo: vivir trabajando para pagar deudas. Los datos disponibles son reveladores de una realidad donde se mezcla el contexto económico de ajuste, la precariedad laboral y la necesidad de llegar a fin de mes como sea.
Para entender la magnitud del problema... Del total de la población nacional (46,5 millones de habitantes, según estimaciones a partir del Censo 2020), la Población Económicamente Activa representa el 48,6 por ciento; esto significa que unas 22,6 millones de personas están en edad de trabajar (tengan o no empleo). La Central de Deudores del Banco Central, por su parte, informa que hay 20,9 millones de personas con algún crédito de consumo, es decir, que tienen deuda contraída.
De la cifra anterior se desprenden dos realidades contrapuestas (y posiblemente explicativas de quiénes ganan y quiénes pierden en la Argentina de Javier Milei). Si se mira el vaso económico con optimismo, hay al menos 1.700.000 personas que viven sin deudas.
Si lo que prima es un pesimismo realista, el 92,5 por ciento de quienes están en edad de trabajar (tengan o no empleo) están endeudados. Y un dato todavía más angustiante: 6 millones de compatriotas entraron en mora con sus deudas.
La urgencia y la gravedad del asunto han generado debates parlamentarios, movilizaciones en calle y audiencias públicas donde se expresan los ribetes macabros del endeudamiento, que van desde aprietes telefónicos hasta golpizas, embargo de bienes y suicidios.
También asoma la vocación de politizar esta realidad generalizada para la población, como es el caso del Manual de autodefensa financiera, que plantea en sus páginas: “En la asunción individual del ajuste confluyen la sensación de fracaso personal, la angustia y la imposibilidad de imaginar el futuro. La deuda se consume nuestro tiempo, nuestras energías y contribuye a desintegrar la organización social porque compite con la producción de tiempo para lo común; no hay tiempo para estar con los hijos, las amigas, los compañeros de trabajo o las vecinas del barrio”.
Tres tristes factores
.
El Manual de autodefensa financiera es una realización colectiva de Ciudad Futura y Movida Ciudad, con aportes del Mirador de la Actualidad del Trabajo y la Economía (MATE) y del Grupo de Intervención y Acción Feminista (GIFF), que puede descargarse gratuitamente en www.autodefensafinanciera.com.ar.
Allí se identifican tres factores que explican “una problemática que maduró durante los últimos años: las familias se endeudaron masivamente y no cuentan con los ingresos suficientes para pagar lo que deben”. El primero de ellos es la retracción de los ingresos desde la llegada de Milei a la Casa Rosada: 9 por ciento cayó el sector privado, 20 por ciento el sector público y 27 por ciento las jubilaciones. Ante la disminución del dinero disponible, primero se recurre a los ahorros y después, inevitablemente, a la deuda.
El segundo factor es la posibilidad de tomar crédito rápido gracias a las aplicaciones digitales de fácil acceso, como las billeteras virtuales tipo Mercado Pago. El Manual expresa: “En el contexto de la crisis argentina, la inmediatez para obtener un préstamo desde el celular –con mínimos requisitos, pero a costos muy elevados– aceleró los tiempos del problema, incorporando a sectores informales y de muy escasos recursos al circuito del endeudamiento”.
Las llamadas fintech aumentaron el número de deudores de 1,5 millón en 2021 a más de 6 millones en 2024. En este universo entran principalmente jóvenes y mujeres cuya inserción en el mercado laboral es más precarizada, por lo que tomar deuda en un banco, por ejemplo, les sería imposible.
El tercer factor, político como el endeudamiento, es la flexibilización del sector financiero, ya que el Gobierno “promovió la liberalización de las tasas de interés y relajó las restricciones y obligaciones de las entidades para el otorgamiento de créditos”.
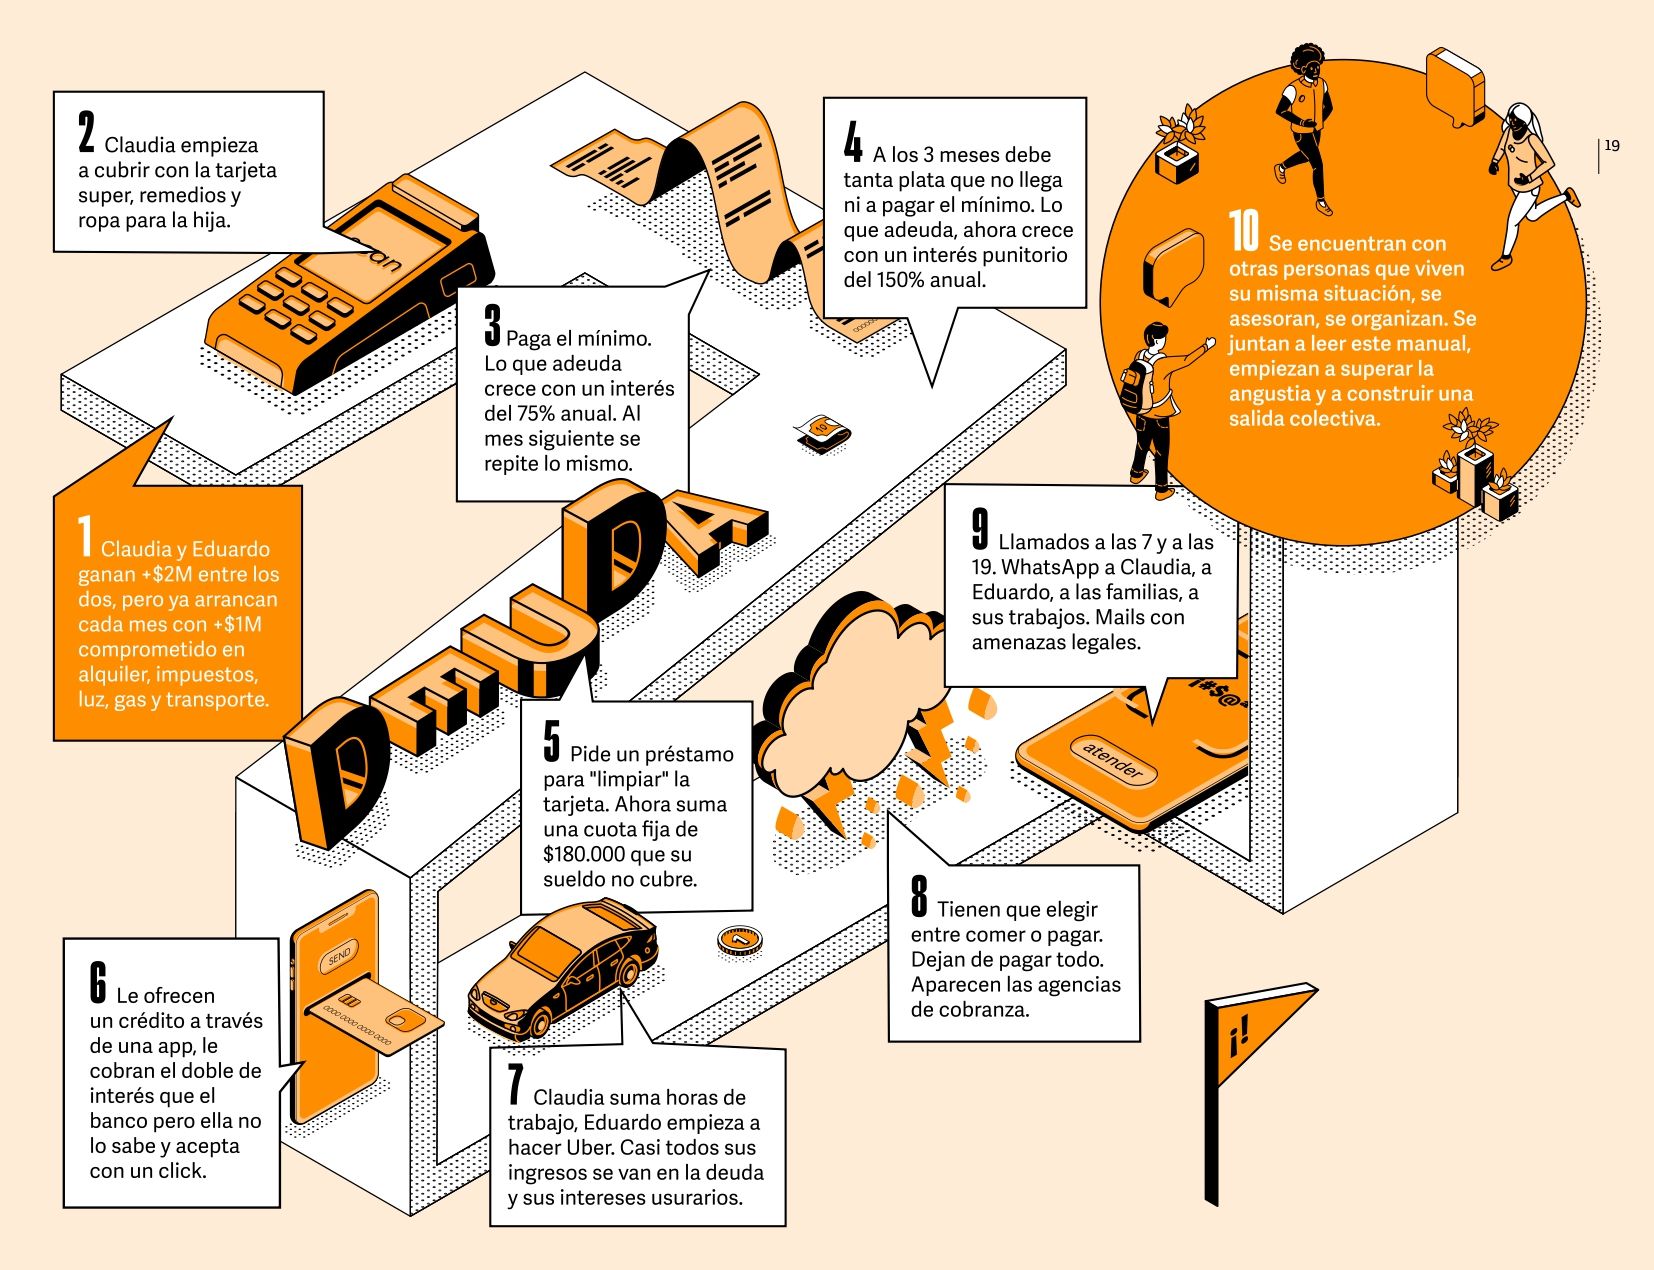
Ilustración extraída del "Manual de autodefensa financiera".
Libre mercado de deudas
.
Uno de los ganadores claros en este contexto de crisis para la mayor parte de la población es Marcos Galperin, el dueño de Mercado Libre (y su billetera virtual, Mercado Pago). Su empresa abandonó hace rato en este país su función inicial de vidriera de productos para convertirse en prestamista a tasas usurarias.
Mientras en México y Brasil el 60 por ciento de su facturación (unos 14.000 millones de dólares) proviene de las transacciones comerciales, en Argentina más del 65 por ciento del dinero obtenido (casi 4.000 millones de dólares) se debe a su operatoria como fintech.
Mercado Pago pasó de 3 millones a 6,5 millones de deudores argentinos en dos años y la mora acumulada en su cartera creció del 9 por ciento a 17 por ciento (julio 2024-junio 2026). El crédito rápido y sin mayores requisitos, al que se accede con una sucesión de clicks, es una tentación para los sectores de ingresos y realidad económica más comprometidos.
En un completo y exhaustivo informe difundido a comienzos de septiembre (www.deudores.mateconomia.com.ar), el Mirador de la Actualidad del Trabajo y la Economía (MATE) señala: “Hay una generación cuya puerta de entrada al sistema financiero no fue una caja de ahorro sino una aplicación. No tienen empleo registrado, entonces no tienen banco; no tienen banco, entonces el único crédito disponible es el caro”.
Mientras la tasa mensual de interés de un préstamo bancario ronda el 4 por ciento, en una fintech como Mercado Pago puede alcanzar el 9 por ciento. La gente que menos ingresos y más necesidades económicas tiene es la que más velozmente se endeuda, dado que en menos de un año la deuda inicial se duplica.
Otro dato que refleja cómo se castiga con más fuerza a los últimos eslabones de la cadena es el que indica la mora según los montos de los préstamos. Quienes tomaron deuda por menos del 25 por ciento de un Salario Mínimo Vital y Móvil (fijado en $376.000) tienen un atraso que llega al 36 por ciento. Aunque tomar crédito por $90.000 pueda resultar insignificante, en ese tramo de la población deudora se produce el efecto “bola de nieve”.
Vidas condicionadas
.
Lo que puede parecer una simple cuestión de números o porcentajes se traduce en historias de vida cuya supervivencia está condicionada por la deuda contraída. En el informe de MATE se citan algunos casos testigo de este drama.
Por ejemplo, una mujer de Córdoba (20-24 años) tomó un préstamo con Mercado Pago por $25.000 y 22 meses después acumuló $750.000 entre cuatro prestamistas. Otro caso: un varón de Catamarca (40-44 años) comenzó con una deuda de $51.000 solo con MP y al cabo de casi dos años les debía más de $1.500.000 a tres prestamistas distintos.
En Facebook, un usuario (varón, 34 años) relató su situación personal de este modo:
Tres millones ochocientos noventa y tres mil setecientos cuarenta y dos.
3.893.742.
Eso debo en préstamos que saqué para pagar urgencias en estos últimos 3 meses.
Tanto a bancos como a Mercado Pago.
Todos los días me levanto pensando cómo sumar un ingreso para pagar esa deuda que en algunas entidades ya entró en mora y en otras lo está por hacer.
¿Las urgencias? Ayudar a pagar un alquiler, comprar insumos para trabajar, poder cargar combustible para poder viajar una semana desde Lanús a San Justo.
Ninguna extravagancia. Ningún “gasto hormiga”. Ningún gasto no regular respecto al año pasado.
Un préstamo de 900 mil, otro de 700 mil y uno de 100 mil. Todos ya gastados. Redondea 1 millón 700 mil.
Con resultado de una deuda que asciende a casi 4 millones.
La vida condicionada en 4 clicks:
Pedir préstamo.
Aprobar.
Transferir.
Pagar.
Todo esto bajo la premisa de que era momentáneo, una urgencia y pasar el invierno.
Pero lo urgente se comió lo cotidiano.
Lo momentáneo se volvió una tortura a cada minuto.
Y el invierno nunca pasó.
Termino mis 34 años así.
Cansado, aturdido, desconcertado.
Perdí mucho este año.
Seres queridos y proyectos de vida.
Nunca dejé de intentar. Nunca quise dejar de hacerlo.
Muchísimas personas están tomando decisiones brutales que hoy yo no enfilo siquiera en tomar.
No les daría ese premio a la mierda que gobierna.
Pero cómo cuesta pensar en cada mañana lo que cuesta levantarse y seguirla.
Herramientas de defensa
.
El Manual de autodefensa financiera le suma un componente de género al análisis de las deudas argentinas: “El sobreendeudamiento limita la autonomía de las mujeres, haciéndolas más vulnerables por una cuestión central: las mujeres se endeudan para cuidar”. En los hogares endeudados “se genera un círculo vicioso donde se toma deuda para sostener la vida y esa misma deuda precariza la salud de quien cuida”. Por ejemplo, “las mujeres dejan de comprar sus medicamentos, cancelan sus turnos médicos o reducen la calidad de su propia alimentación para cubrir los gastos del hogar”.
Por eso la propuesta de las organizaciones que editaron el manual es sacar este drama creciente del ámbito de lo privado. “El sistema está diseñado para que cada quien asuma como una responsabilidad exclusivamente individual un problema que, en realidad, se origina en el régimen económico y social. A esta forma de experimentar como privado un problema colectivo, se la ha denominado 'privatización del malestar' o 'privatización del sufrimiento'”.
Frente a esta actualidad acuciante, en el manual hay herramientas informativas y legales para actuar frente a las deudas y también algunas propuestas de acción:
*la sanción, por parte del Congreso, de una ley o conjunto de leyes tendientes a reconocer la emergencia crediticia de los hogares argentinos;
*un marco normativo que contemple mecanismos concretos de desendeudamiento de los hogares, que incorpore condiciones para regular el sistema financiero y los proveedores de crédito, y garantice herramientas de transparencia y control ciudadano frente a prácticas abusivas;
*un programa de solución de la mora que contemple quitas agresivas;
*un freno a las ejecuciones y una limpieza de los registros crediticios para devolver oxígeno a las economías familiares;
*un marco regulatorio que proteja a las personas frente a los abusos y la discrecionalidad de bancos, billeteras virtuales y plataformas de crédito.
Una pregunta flota en el aire: ¿serán los endeudados de este presente el equivalente a los ahorristas de 2001 que aceleraron los tiempos políticos de la Argentina?

Las ministras de Economía invisibles
Gestionan comedores populares, multiplican raciones cuando las ayudas estatales escasean y ofrecen soluciones prácticas con los recursos a mano. En la vereda de la susbsistencia, su opinión no es escuchada en los ministerios aunque son las garantes del plato caliente diario en los barrios olvidados. Hablan ellas y conviene tomar nota.

Un mercado popular a cielo abierto
Formas de resistencia, rebusques y changas rememoran fantasmas de las históricas crisis económicas cíclicas que vivió la sociedad argentina. En medio de nuevas viejas crisis, “La feria de Caraza”, en Lanús, es un mercado popular a cielo abierto que representa una salida laboral para cientos de familias.

La Economía Popular no existe, existe la injusticia social
Una desafiante mirada de Enrique Martínez, del Instituto para la Producción Popular, sobre la dependenica económica nacional y la necesidad de repensar todo el modelo para que no sigan perdiendo siempre lxs de más abajo.